数字货币借贷业务模式全解析:几种主流玩法和风险一次讲透
做加密金融这行七八年了,我被问得最多的一个问题就是:数字货币借贷到底靠什么赚钱?今天把几种主流业务模式掰开了讲。
最基础的是抵押借贷。借款人把USDT、BTC存进协议当抵押,比如存1.5个ETH借出0.8个ETH,抵押率150%。币价跌穿清算线,合约自动卖掉抵押品还债。Aave、Compound上跑的全是这套逻辑,利率随供需实时浮动,流动性充裕时2%,资金紧张时能飙到15%。
另一条路是平台吃利差。机构向散户放贷收8%年化,拿募集来的钱再投入DeFi协议赚5%,中间3个点归平台。BlockFi当年就是这么做的,2022年爆仓后这种借短贷长的错配风险被彻底打穿,行业信任到现在还没修复。
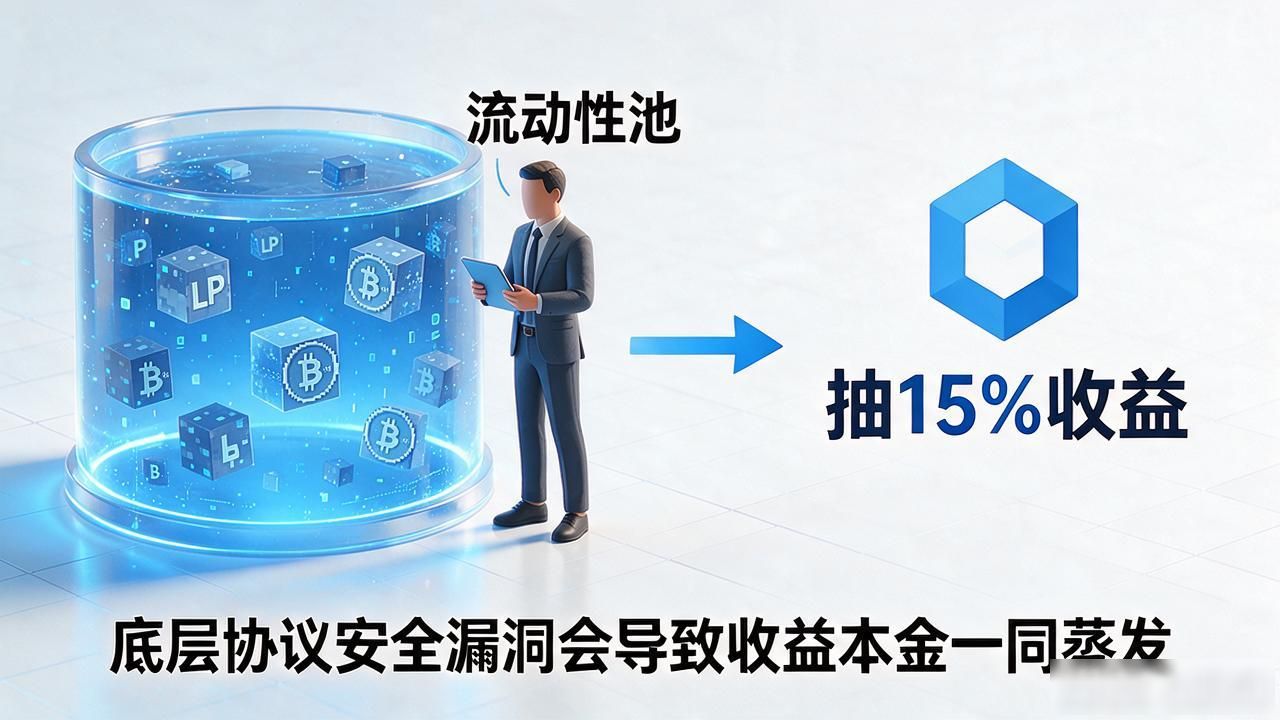
还有一种收益分成模式。平台不直接放贷,而是把用户导进流动性池数字货币借贷业务模式,LP收益抽15%归自己。本质是卖"无脑赚币"的入口,门槛低,适合不想盯盘的人数字货币借贷业务模式全解析:几种主流玩法和风险一次讲透,但底层协议一出安全漏洞,收益和本金一起蒸发。
机构端还有杠杆资金池。基金把闲置稳定币打包成池,分给多档产品:隔夜1%、七天4%、长贷6%。池子越大,单点爆雷冲击越薄,但审计透明度越差,黑箱操作空间反而更大。
你手上现在有没有挂着加密借贷仓位?有没有被强制清算过?评论区聊聊你的真实经历。
