年底发行央行数字货币:普通人的钱包、转账和支付会有什么变化
跟踪央行数字货币走了快七年,从2020年小范围试点到如今2026年底正式发行,节奏比预期快了不少。今天不聊宏观政策,就说说它真正落到你手里,跟日常生活有什么关系。
央行数字货币不是多一张银行卡。它由央行直接背书、独立记账,你账户里的数字人民币就是央行负债,跟纸币现金法律地位完全等价。银行倒了年底发行央行数字货币,你的数字货币资产照样安全,这一点跟定期存款有本质区别。
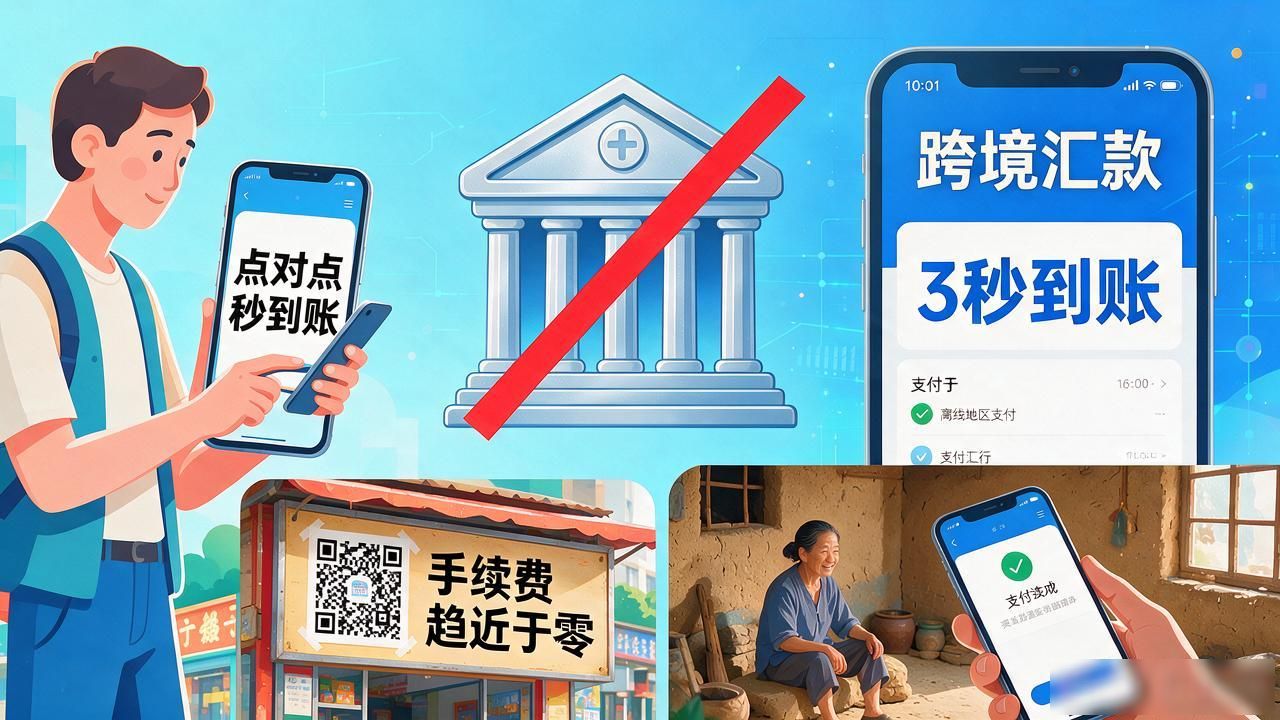
支付体验上,转账跳过所有中间银行,点对点秒到,跨境汇款从两三天缩到几秒。手续费大幅压缩甚至趋近于零,街边小店扫码收款成本会明显下降。离线模式没网也能付,偏远地区、应急场景都用得上。
匿名与追踪的平衡是普通人最该留意的。小额离线支付保留匿名,大额交易央行可追溯年底发行央行数字货币:普通人的钱包、转账和支付会有什么变化,洗钱逃税的灰色空间被大幅压缩。它跟支付宝、微信是共存关系,多一个官方通道,不是谁替代谁。
年底正式发行后试点城市会逐步扩大,建议提前下载数字人民币APP完成注册,先体验基础转账和小额消费,别等全面铺开才去折腾。
